La Ley de Inocencia Fiscal II amplía el acceso al Régimen Simplificado de Ganancias y redefine cómo ARCA puede impugnar una declaración jurada en el país
18.09.2026 • 07:24hs • ECONOMÍA
ECONOMÍA
Qué cambia para ARCA, Ganancias y dólares con la Inocencia Fiscal II que el Senado convirtió en ley
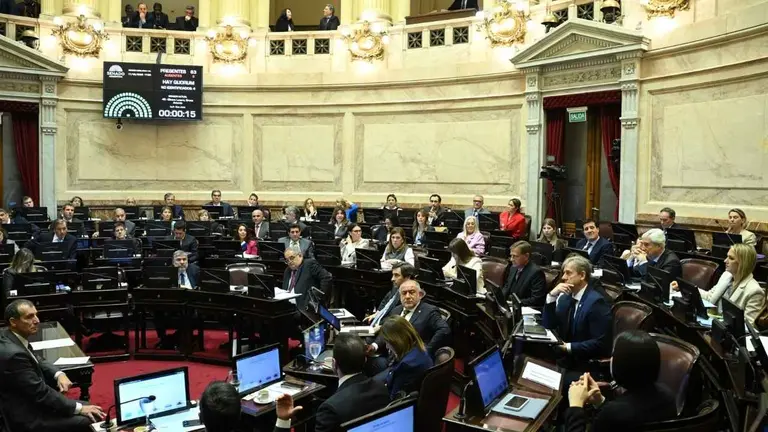
El Senado convirtió en ley el proyecto de Inocencia Fiscal II con 44 votos a favor y 23 en contra, una reforma que modifica el régimen vigente desde enero y que apunta a captar parte de los u$s170.000 millones que los argentinos mantienen fuera del sistema bancario.
La nueva norma amplía el universo de contribuyentes que pueden ingresar al Régimen Simplificado de Ganancias y cambia las reglas para que ARCA pueda impugnar una declaración jurada.
La ley modifica la Ley 27.799 de Inocencia Fiscal, sancionada a fines de 2025, y busca destrabar los puntos que, según contadores y tributaristas, frenaban la adhesión de más contribuyentes al régimen simplificado. El eje central pasa por dos frentes: quiénes pueden ingresar al esquema y bajo qué condiciones ARCA puede cuestionar lo declarado.
Los principales puntos de la nueva ley de Inocencia Fiscal
Estos son los principales cambios que introduce la norma:
- Elimina los topes de ingresos hasta $1.000 millones y de patrimonio hasta $10.000 millones que limitaban el acceso al Régimen Simplificado de Ganancias
- Habilita a los Grandes Contribuyentes Nacionales a adherirse, aunque solo para la mecánica de determinación del impuesto y sin los beneficios de prescripción limitada ni de protección sobre IVA y Ganancias de períodos anteriores
- Cambia la base de cálculo de la "discrepancia significativa": el 15% que puede hacer caer la presunción de exactitud ya no se mide sobre el saldo a pagar, sino sobre el impuesto determinado antes de retenciones y pagos a cuenta
- Fija un piso mínimo de $5.000.000 para que exista discrepancia significativa, aun cuando se supere el 15%
- Traslada la carga de la prueba a ARCA, que solo podrá impugnar con información declarada por el contribuyente, datos de sus propios sistemas o información de terceros
- Otorga 15 días hábiles para rectificar declaraciones o cancelar saldos antes de que se configure una discrepancia significativa
- Prohíbe aplicar presunciones sobre incrementos patrimoniales no justificados
- Aplica una reducción automática del 25% de determinadas multas por incumplimientos formales para mipymes, personas humanas, sucesiones indivisas y entidades sin fines de lucro que no sean Grandes Contribuyentes
- Excluye a los funcionarios públicos de los tres poderes del Estado que hayan ocupado un cargo en los últimos cinco años del beneficio de exteriorizar dólares no declarados
- Fija el 31 de diciembre de 2027 como fecha límite para acceder al beneficio sobre los llamados dólares del colchón
Qué pasa con los funcionarios públicos que ya se habían adherido
La exclusión de los funcionarios públicos fue una de las modificaciones que se sumaron durante el debate en Diputados, luego de que trascendiera que el entonces jefe de Gabinete Manuel Adorni se había adherido al Régimen Simplificado en medio de una investigación por el crecimiento de su patrimonio, episodio que terminó con su salida del cargo semanas después.
Con el nuevo texto, los funcionarios podrán seguir usando el régimen para declarar Ganancias, pero sin la presunción de exactitud ni el resto de los beneficios que sí tendrán los demás contribuyentes.
Qué obligaciones establece para la UIF y el Banco Central
La ley también establece obligaciones para la Unidad de Información Financiera, que deberá reglamentar en un plazo de 15 días los requisitos de trazabilidad para que las operaciones se canalicen por medios autorizados por el Banco Central o la Comisión Nacional de Valores.
Además, admite el uso de efectivo en escrituras públicas de inmuebles hasta el 31 de diciembre de 2027 y establece que la adhesión al régimen se considerará un "antecedente favorable" para el monitoreo de operaciones.
Con la sanción definitiva, el nuevo esquema queda habilitado antes del 22 de septiembre, fecha en la que vence la presentación de la declaración jurada de Ganancias por el ejercicio 2025.
