Con saldos disponibles 24/7 y acreditación diaria, los ahorristas cobraron más de u$s1.000 millones en 2025, según datos oficiales de la fintech.
30.10.2026 • 11:08hs • FINANZAS DIGITALES
FINANZAS DIGITALES
Cuentas remuneradas: cuánto ganaron los usuarios de Mercado Pago
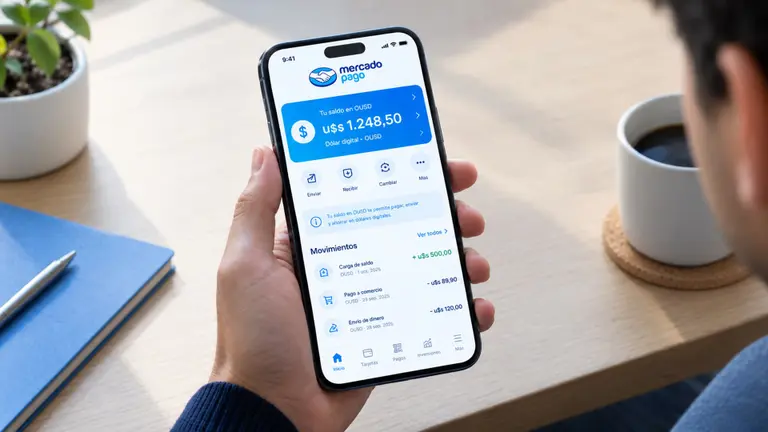
La remuneración de los saldos a la vista transformó el hábito de administración del dinero cotidiano de millones de argentinos. Mercado Pago dio a conocer una métrica clave sobre el impacto de su herramienta financiera: durante 2025, sus usuarios obtuvieron u$s1.100 millones en rendimientos simplemente por mantener fondos depositados en su cuenta digital.
El reporte fue difundido por la propia compañía a través de sus canales oficiales, remarcando el cambio de paradigma frente al sistema bancario tradicional.
"Durante décadas, millones de argentinos dejaron su dinero en cajas de ahorro que rendían 0%. Mercado Pago transformó esa realidad: la plata genera rendimientos diarios y está siempre disponible", destacaron desde la plataforma de cobros y pagos de Mercado Libre.

Fuente: Mercado Pago
Tras la publicación del informe, el fundador y director ejecutivo del unicornio, Marcos Galperin, reforzó la cifra y apuntó directamente contra la renta histórica que retenían las entidades tradicionales: "Mil millones de dólares. Solo en 2025 nuestros usuarios cobraron esa suma gracias a la cuenta remunerada que paga intereses diarios. Esa plata antes se la quedaban los bancos. Seguí usando Mercado Pago todos los días".
Marcos Galperin en X
Cómo funciona la cuenta remunerada y de dónde salieron los u$s1.100 millones
El esquema operativo se apoya en un fondo común de inversión de dinero (money market) administrado por una gestora regulada que invierte en instrumentos de corto plazo.
A diferencia de un depósito a plazo fijo tradicional -donde el capital debe permanecer inmovilizado durante al menos 30 días para devengar intereses-, la cuenta de la billetera digital calcula y acredita rendimientos todos los días de manera automática.
El usuario conserva la liquidez absoluta del total de su saldo en todo momento, pudiendo abonar consumos con código QR, pagar servicios o transferir dinero en cualquier instante sin resignar los intereses generados hasta ese día.
Esa dinámica de liquidez inmediata captó una porción sustancial de la masa transaccional de personas y pequeños comercios que, en contextos de inflación, buscaron amortiguar el deterioro del poder adquisitivo de sus fondos de maniobra diarios. El volumen de u$s1.100 millones generado en 2025 refleja la escala que alcanzó la herramienta tanto por el aumento de saldos colocados como por la recurrencia en el uso de la billetera.